올해 860% 급등한 주성엔지니어링, 내년 영업이익 3배 폭증 전망 분석
주성엔지니어링이 ALD 장비 수주 급증과 차세대 ALG 기술 상용화 기대감에 힘입어 코스닥 시총 2위에 올라섰습니다. SK하이닉스 투자 수혜와 내년 영업이익 1,400억 원 돌파 전망 등 주성엔지니어링 주가 전망을 상세히 분석합니다.
주성엔지니어링 주가 흐름: 올해 860% 급등하며 코스닥 시총 상위권 등극
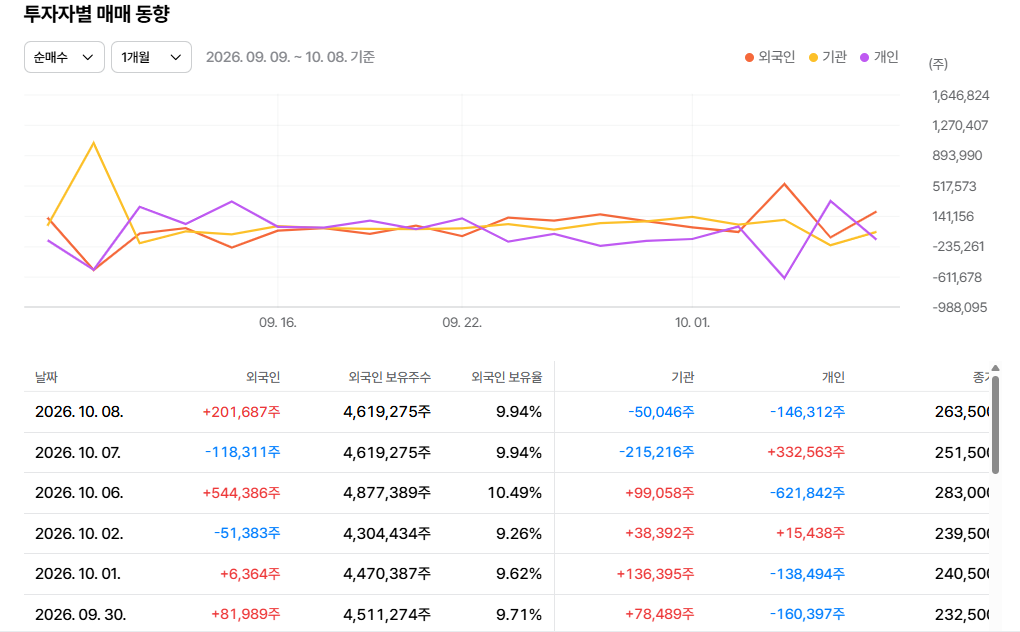
2026년 10월 8일 코스닥 시장에서 주성엔지니어링은 전 거래일 대비 8.08% 오른 26만 7,500원에 거래를 마쳤습니다. 하반기 증시 변동성 속에서 9만 원대까지 조정을 받기도 했으나, 최근 저점이었던 7월 30일(9만 8,300원) 대비 3배 가깝게 오르며 강한 반등세를 보여주었습니다.
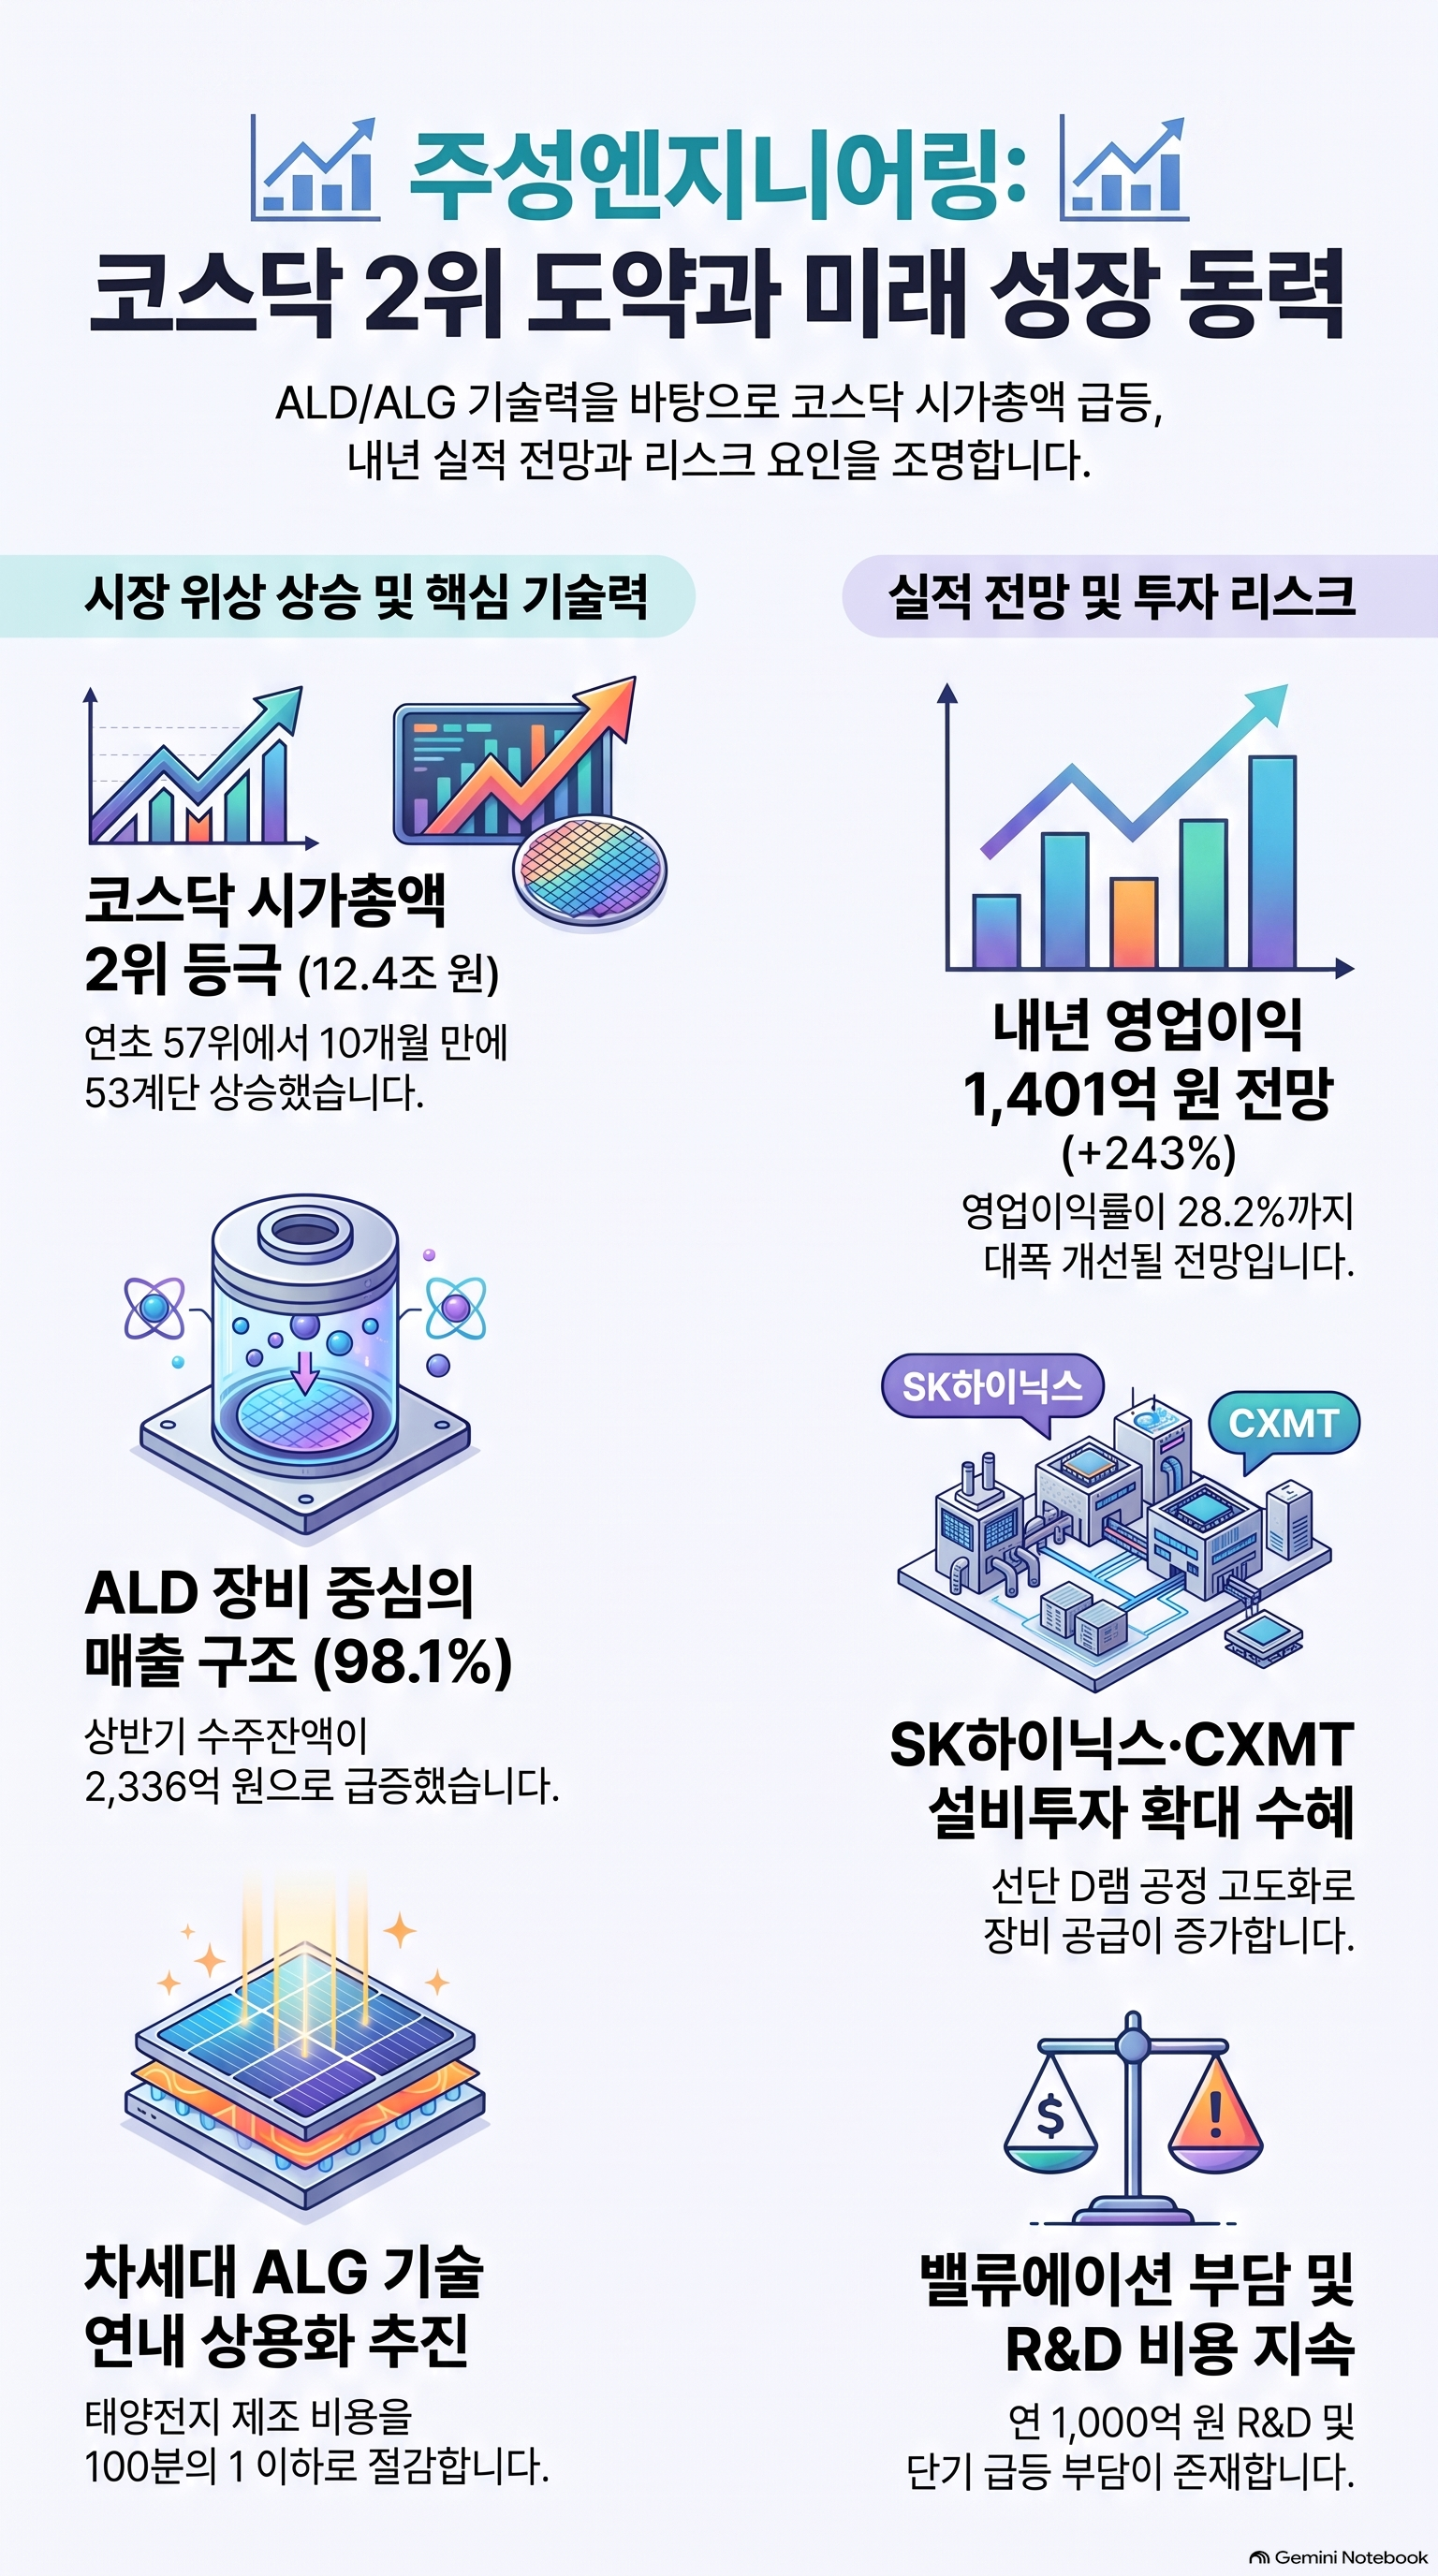
이러한 상승세에 힘입어 연초 1조 4,390억 원 수준이던 시가총액은 12조 4,000억 원을 돌파했습니다. 장중 한때 시가총액 12조 5,000억 원을 넘어서며 코스닥 시가총액 순위 2위까지 올라서기도 했습니다. 연초 코스닥 순위 57위에서 불과 10개월 만에 53계단이나 수직 상승하며 코스닥 반도체 소재·부품·장비(소부장) 대표주로서의 입지를 확실히 다진 모습입니다.
핵심 경쟁력: D램 미세화의 필수품 ALD 장비와 수주잔액 급증
주성엔지니어링이 이처럼 시장의 주목을 받는 핵심 배경은 고대역폭메모리(HBM) 생산 확대와 반도체 공정 고도화에 따른 공정 장비 수요 급증입니다. 주성엔지니어링의 주력 분야는 D램 공정 등에 필수적으로 쓰이는 원자층증착(ALD, Atomic Layer Deposition) 장비입니다.
ALD는 웨이퍼 표면에 절연막이나 금속막을 원자 단위로 매우 얇고 균일하게 쌓아 올리는 기술로, 초미세 D램과 3D 낸드플래시 제조의 핵심 기술로 꼽힙니다. 1995년 D램 커패시터 전용 증착장비(HSG)를 세계 최초로 개발하고 1998년 ALD 장비 양산에 성공한 이래, 관련 기술력을 꾸준히 축적해 왔습니다.
반도체 공정 미세화가 진행될수록 ALD 장비의 중요성은 커지고 있습니다. 실제 주성엔지니어링의 전체 매출 중 반도체 장비가 차지하는 비중은 2024년 85.4%에서 지난해 97.8%, 올해 상반기 98.1%까지 지속해서 확대되었습니다. 이러한 기술적 입지는 수주로도 입증되어, 올해 상반기 말 기준 수주잔액은 2,336억 3,500만 원으로 전 분기 대비 약 3배 급증한 상태입니다.

차세대 성장 동력: 연내 상용화를 목표로 하는 원자층성장(ALG) 기술
기존 ALD 장비에서의 성과에 더해, 차세대 신기술인 원자층성장(ALG, Atomic Layer Growth) 기술이 새로운 성장 동력으로 거론되고 있습니다. ALG 기술은 낮은 온도에서도 기판 종류와 관계없이 정밀한 박막을 형성할 수 있다는 점이 특징입니다.
회사 측에 따르면 이 기술을 고효율 태양전지 제조에 적용할 경우, 제조 비용을 기존 방식 대비 100분의 1 이하로 크게 낮출 수 있을 것으로 기대하고 있습니다. 연내 상용화를 목표로 연구개발이 진행 중이며, 향후 태양광 분야를 넘어 우주산업, 자동차, 드론, 피지컬 AI 등 다양한 첨단 산업 분야로의 적용 확장을 추진하고 있습니다. 상용화가 계획대로 진행된다면 기존 반도체 장비 중심의 사업 구조에서 타 산업군으로의 적용 시장이 넓어질 수 있습니다.
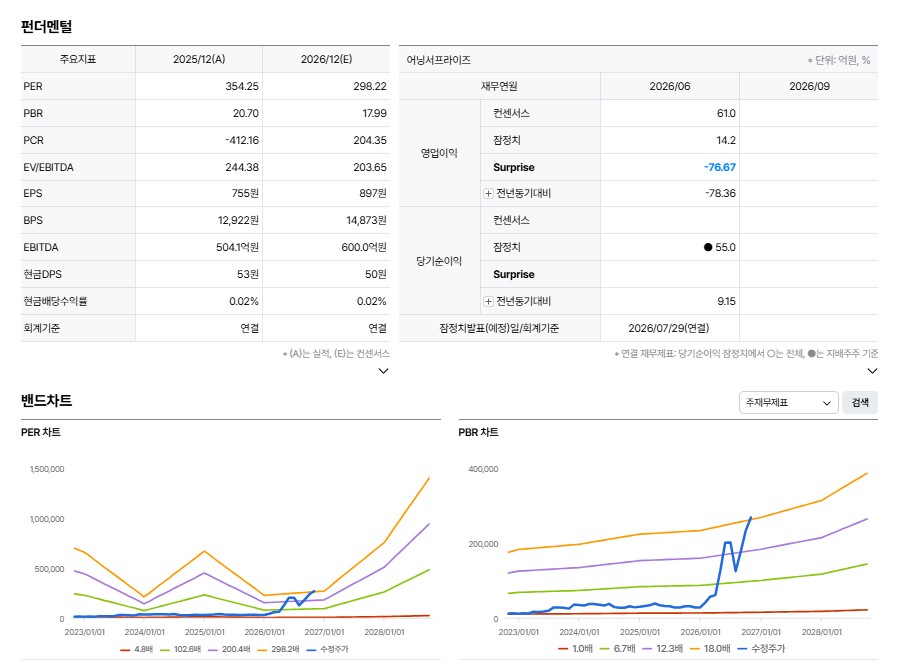
증권가 실적 전망: 내년 영업이익 1,400억 원 돌파 및 밸류에이션 체크
증권가에서는 주요 고객사의 설비투자 확대 흐름에 따라 주성엔지니어링의 실적 개선세가 이어질 것으로 예상하고 있습니다. SK하이닉스의 청주 M15X 신공장을 중심으로 한 선단 D램 투자와 더불어, 최근 투자 재원을 확보한 중국 창신메모리테크놀로지(CXMT)의 대규모 설비투자 확대로 인한 장비 공급 증가 가능성이 긍정적 요인으로 꼽힙니다.
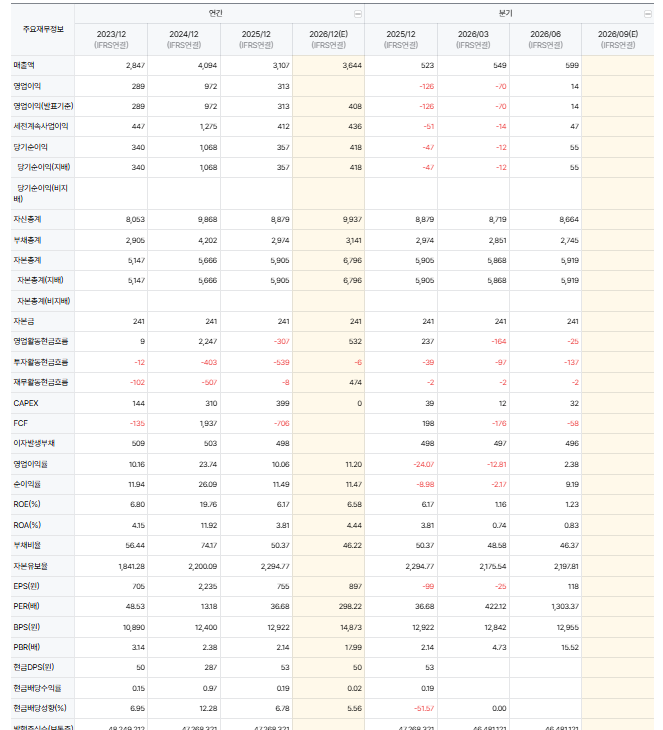
시장 컨센서스에 따르면 주성엔지니어링의 올해 매출액은 전년 대비 17.3% 증가한 3,644억 원, 영업이익은 408억 원 수준으로 전망됩니다. 내년 실적 전망은 이보다 성장 폭이 더 큽니다. 내년 매출액은 올해보다 36.4% 늘어난 4,970억 원, 영업이익은 올해 대비 243% 증가한 1,401억 원에 달할 것으로 추정되고 있습니다. 영업이익률 또한 올해 11.2%에서 내년 28.2% 수준으로 큰 폭의 개선이 기대되는 상황입니다.
다만 투자 판단 시 검토해야 할 위험 요인도 존재합니다. 연간 1,000억 원 수준에 달하는 고정적인 연구개발(R&D) 비용 부담과 더불어, 최근 주가가 단기간에 급등함에 따라 밸류에이션 부담이 과거 대비 높아진 상태입니다. 향후 글로벌 신규 고객사 확보 여부와 SK하이닉스 등 주요 고객사의 실제 설비투자 집행 속도, 그리고 ALG 기술의 상용화 시점이 향후 주가 흐름을 결정짓는 핵심 변수가 될 것입니다.